Historia y evolución de los sistemas de impuestos modernos
28/06/2026 - Actualizado: 21/08/2026
Los impuestos son una pieza fundamental en el engranaje de la civilización. Desde el impuesto al valor añadido (IVA) que aplicamos en nuestras compras cotidianas hasta el impuesto sobre la renta que se deduce de un salario, estas contribuciones son el motor que financia la infraestructura, la justicia, la educación y la sanidad. Sin embargo, la estructura fiscal que hoy consideramos “moderna” no siempre fue así, y su historia de los impuestos revela cómo cada época adaptó la recaudación a sus necesidades.
En este artículo, exploraremos cómo la tributación ha pasado de ser un simple intercambio de grano y ganado por protección militar, a convertirse en complejos sistemas basados en la capacidad económica de los ciudadanos. Descubriremos cómo las civilizaciones antiguas, el sistema feudal y las revoluciones políticas moldearon la forma en que los Estados recaudan recursos y cómo este proceso refleja los valores de cada época.
Los orígenes de la tributación: La reciprocidad en la antigüedad
En las primeras civilizaciones organizadas, la recaudación de impuestos no se basaba en formularios ni transferencias bancarias, sino en necesidades inmediatas de supervivencia y mantenimiento.
En Mesopotamia y Egipto, los sistemas eran rudimentarios pero efectivos. Al tratarse de sociedades predominantemente agrarias, la tributación en la antigüedad se pagaba principalmente en especie (cosechas, ganado o productos manufacturados). El concepto subyacente era la reciprocidad: el campesino entregaba parte de su producción al faraón o al rey a cambio de la gestión de infraestructuras críticas, como los sistemas de irrigación, y la garantía de protección militar.
Por su parte, la Antigua Grecia presentó un modelo más fragmentado debido a su estructura de ciudades-estado o polis. La tributación no era uniforme, sino que dependía de cada comunidad y se centraba en:
- El comercio marítimo.
- La propiedad de la tierra.
- La participación en campañas militares.
En ciudades como Atenas, existían mecanismos de participación ciudadana en la administración de estos recursos, aunque siempre limitados al círculo de ciudadanos con derechos políticos.
La Edad Media: El control feudal y el peso de la Iglesia
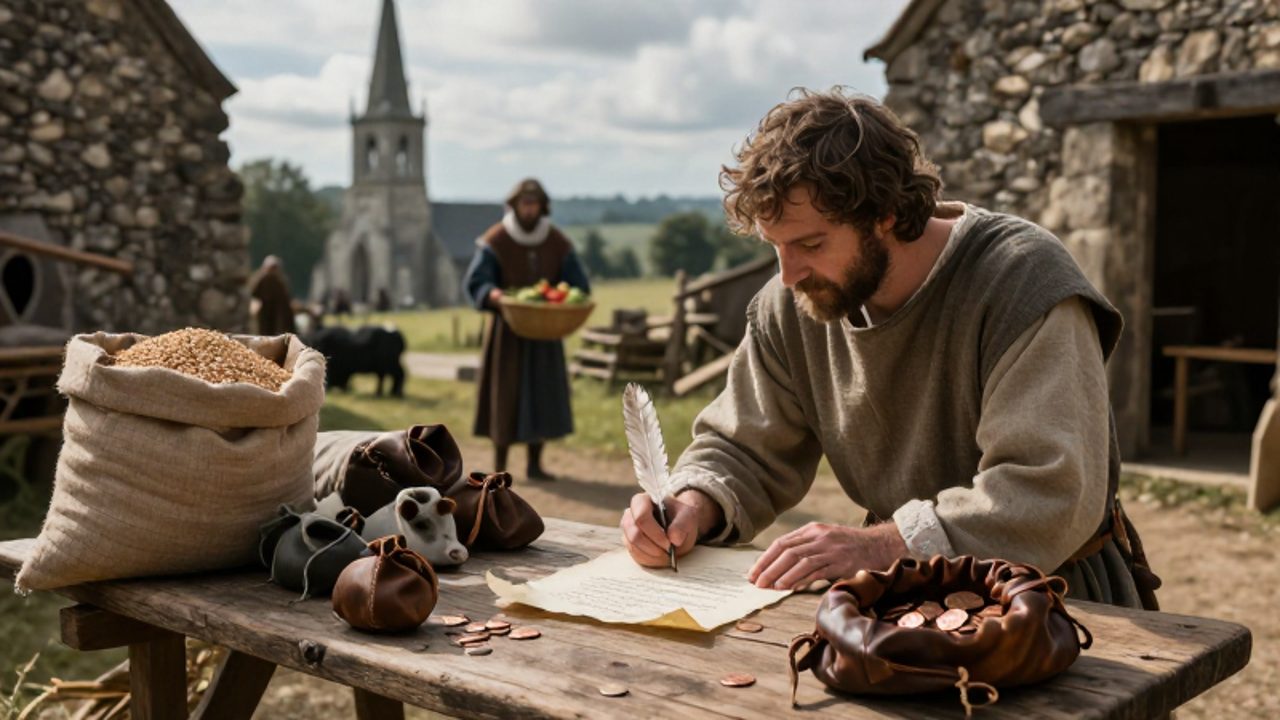
Con la caída de los grandes imperios, la estructura de poder cambió radicalmente, dando paso al sistema feudal en Europa. Durante este periodo, los impuestos en la Edad Media se volvieron fragmentados y descentralizados, y la recaudación dependía de la relación personal entre señor y vasallo.
| Tipo de Tributo | Fuente de Recaudación | Propósito |
|---|---|---|
| Tributos Feudales | Campesinos y siervos | Pago por la protección del señor feudal y uso de la tierra. |
| Diezmo | Toda la población cristiana | Contribución obligatoria del 10% de los ingresos a la Iglesia Católica, uno de los impuestos eclesiásticos más extendidos del periodo. |
| Impuestos Regios | Nobleza y burguesía emergente | Financiar guerras o la administración real (ej. el tallage sobre la propiedad). |
En esta era, los reyes tenían dificultades para centralizar la riqueza, ya que dependían de la voluntad de los señores feudales para movilizar recursos. Los impuestos regios en la Edad Media se negociaban caso por caso, y la estructura social impedía la creación de un sistema fiscal nacional coherente.
El Renacimiento y la creación del Estado Moderno
La llegada del Renacimiento y la Era de los Descubrimientos transformó la economía global. El crecimiento del comercio transoceánico y la expansión de las rutas comerciales crearon una nueva clase de riqueza que los Estados necesitaban capturar de manera más eficiente, impulsando la creación del estado moderno e impuestos más sistemáticos.
Para financiar ejércitos profesionales y las crecientes burocracias necesarias para administrar imperios, los monarcas comenzaron a buscar métodos más sistemáticos. Algunos cambios clave de este periodo fueron:
- Centralización del poder: Los estados comenzaron a tener mayor capacidad para imponer gravámenes directos.
- Nuevas fuentes de ingresos: El auge del comercio permitió experimentar con impuestos sobre las ventas.
- Mayor gestión: Aunque la corrupción persistía, la necesidad de administrar grandes territorios fomentó una estructura administrativa más organizada.
La Revolución Francesa: El nacimiento de la equidad fiscal
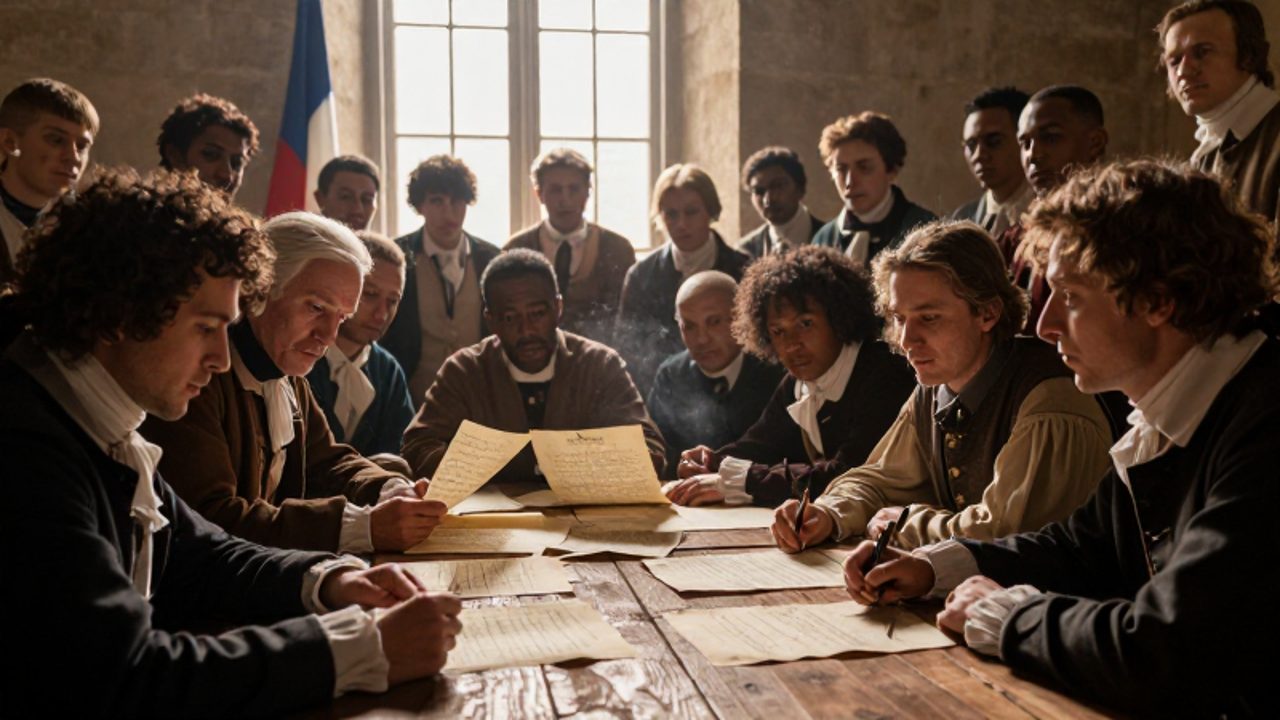
El sistema fiscal del Antiguo Régimen fue uno de los motores de la Revolución Francesa de 1789. La estructura era profundamente injusta: la nobleza y el clero estaban exentos de la mayoría de las cargas, mientras que el Tercer Estado (campesinos, artesanos y burguesía) soportaba todo el peso del gasto público. La revolución francesa y la equidad fiscal se convirtieron así en una demanda central del movimiento.
Este desequilibrio llevó a un cambio de paradigma revolucionario: la transición hacia la idea de que la tributación debe basarse en la capacidad de pago.
Aunque el despliegue inicial fue complejo, la Revolución sentó las bases para el impuesto sobre la renta. Este concepto permitió gravar la riqueza individual en lugar de centrarse únicamente en la posesión de tierras o el movimiento de mercancías, y su historia del impuesto sobre la renta se extiende hasta nuestros días. La introducción de la igualdad ante la ley en materia fiscal se convirtió en el estándar para las democracias modernas, buscando que la carga tributaria fuera proporcional a los beneficios económicos de cada ciudadano.
El siglo XX y la consolidación del Estado de Bienestar
Durante los siglos XIX y XX, la función del Estado se expandió de forma exponencial. La aparición del Estado de Bienestar exigió que los gobiernos no solo se ocuparan de la defensa y la justicia, sino también de la educación, la sanidad y la seguridad social, lo que transformó por completo los impuestos en el estado de bienestar.
Para financiar este nuevo modelo de sociedad, los sistemas fiscales se diversificaron y sofisticaron mediante dos conceptos fundamentales:
- Diversificación de impuestos: Se implementaron de forma masiva impuestos sobre el consumo (ventas), la propiedad, el alcohol y el tabaco, creando un ecosistema de ingresos múltiples que culminó en la historia del IVA como uno de los gravámenes indirectos más extendidos del mundo.
- Progresividad fiscal: Se consolidó la norma de que, a medida que aumenta la renta de una persona, el porcentaje de impuestos que debe pagar también aumenta. Este principio busca reducir la brecha de desigualdad y asegurar que quienes tienen más recursos contribuyan de manera más significativa al sostenimiento común.
La historia de los impuestos es, en última instancia, la historia del contrato social e impuestos. Cada evolución en la forma de recaudar ha sido una respuesta a los cambios en la economía, la tecnología y, sobre todo, a las demandas de justicia de la sociedad, desde los impuestos en especie de las primeras civilizaciones hasta la progresividad fiscal contemporánea.
Deja una respuesta
Entradas relacionadas